第三部分 套利的故事
戰勝市場
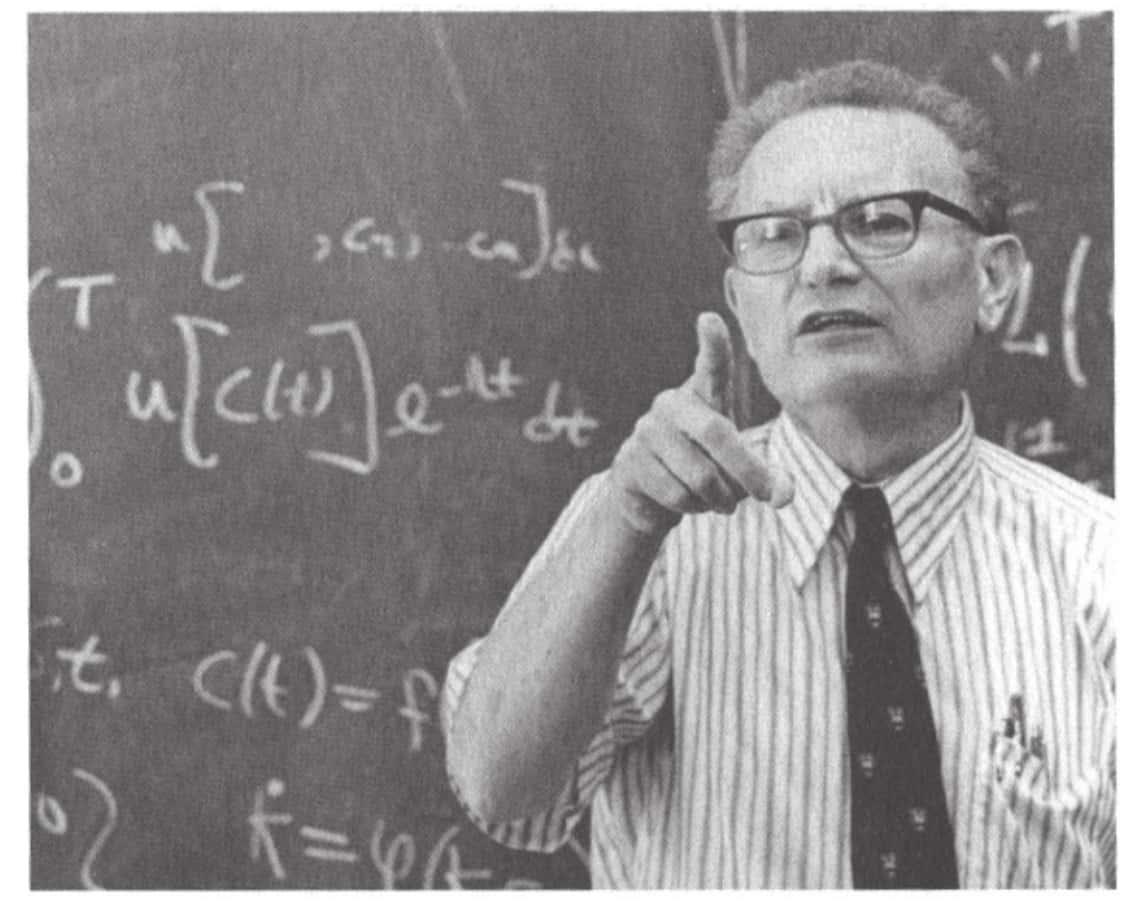
諾貝爾獎得主保羅·薩繆爾森質問是否有人戰勝了市場。他稱凱利系統為「謬論」,說服大部分經濟學家對其進行抵制(麻省理工學院博物館供圖)。
索普想要創辦「市場中立」的投資合夥公司,也就是公司的收益將獨立於股市表現,不受其影響。即使股票行情不佳的時候,公司的收益也可能很不錯——總之,這隻是個想法。但這個想法本身就是一個很好的賣點。索普希望吸納的大型投資者們將會把一部分錢投入合夥公司。如果他可以證明合夥公司的表現不受股票市場的影響,那麼那些已經持有大量股票的人就可以通過投資合夥公司而降低整體風險。
1965年年末,索普申請成為加州大學爾灣分校的教授。於是,他給香農寫信請求推薦。他在信中這樣寫道:
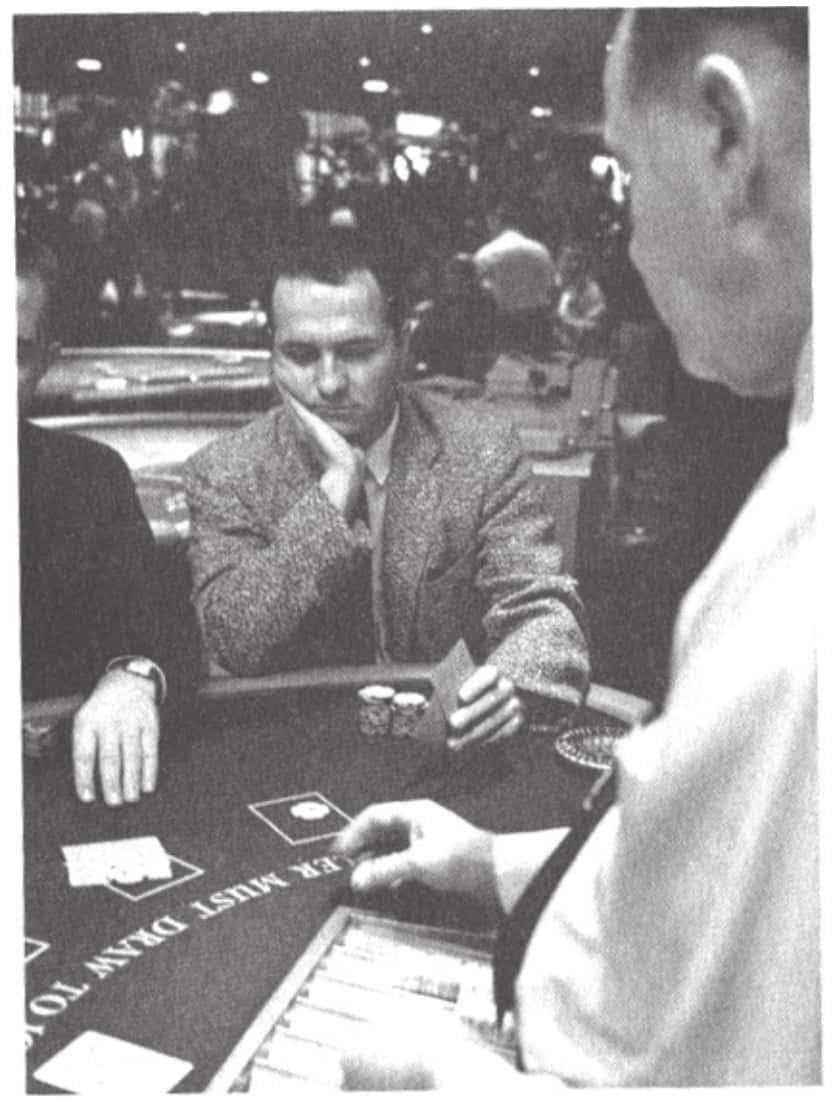
1963年,索普在拉斯維加斯的熱帶花園酒店。索普利用凱利的賭博公式在21點賭桌以及後來在股市中獲得了最大化收益。
雖然33%這個數據有些樂觀,但索普正在爭取戰勝市場以獲得更高收益。在這封信的頁邊空白處,他朝「股票市場」這個短語畫了一個箭頭,然後提了兩個問題:「你還在繼續炒股嗎?收益如何?」
1942年新澤西州默里山的貝爾實驗室(收錄於國會圖書館,印刷品與照片分區,Gottscho-Schleisner藏品集)。
索普和卡索夫從各個角度綜合考量了創辦投資合夥公司的想法。卡索普提議由索普、卡索夫和卡索夫的哥哥擔任公司負責人。但索普擔心公司權利太過偏向于卡索夫家族,而且他們的投資理念也存在差異。卡索夫相信自己有時候可以預測出某些股票的走向,因此希望購買他認為價格會上漲的股票,然後賣空他認為價格會下跌的股票。索普則不同,他不相信卡索夫或者其他任何人可以對市場進行這樣的預測。索普read.99csw.com曾對我說:「我們在市場操作方面的大胆程度存在差異,我不敢那樣做。」
這本書似乎是第一個討論德爾塔對沖的出版物。但每年市面上都會有數百本為小型投資者提供建議的書籍出版,因此這本書幾乎並未引起大多數學者的注意。
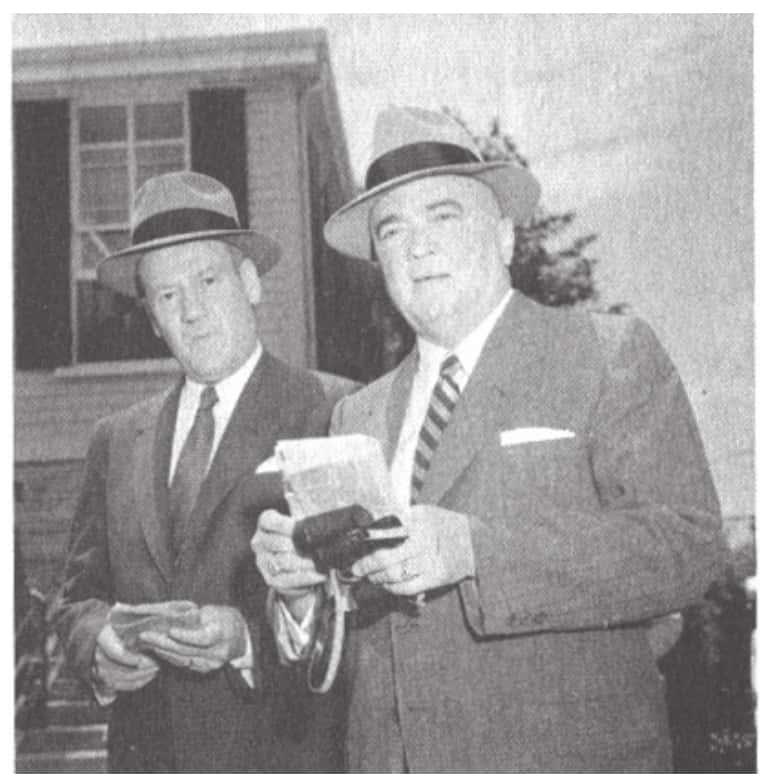
1954年,聯邦調查局局長約翰·埃德加·胡佛(右)和克萊德·托爾森在皮姆利科賽馬場。黑幫提前告知他們內定賽馬的結果。(© Bettmann/Corbis)
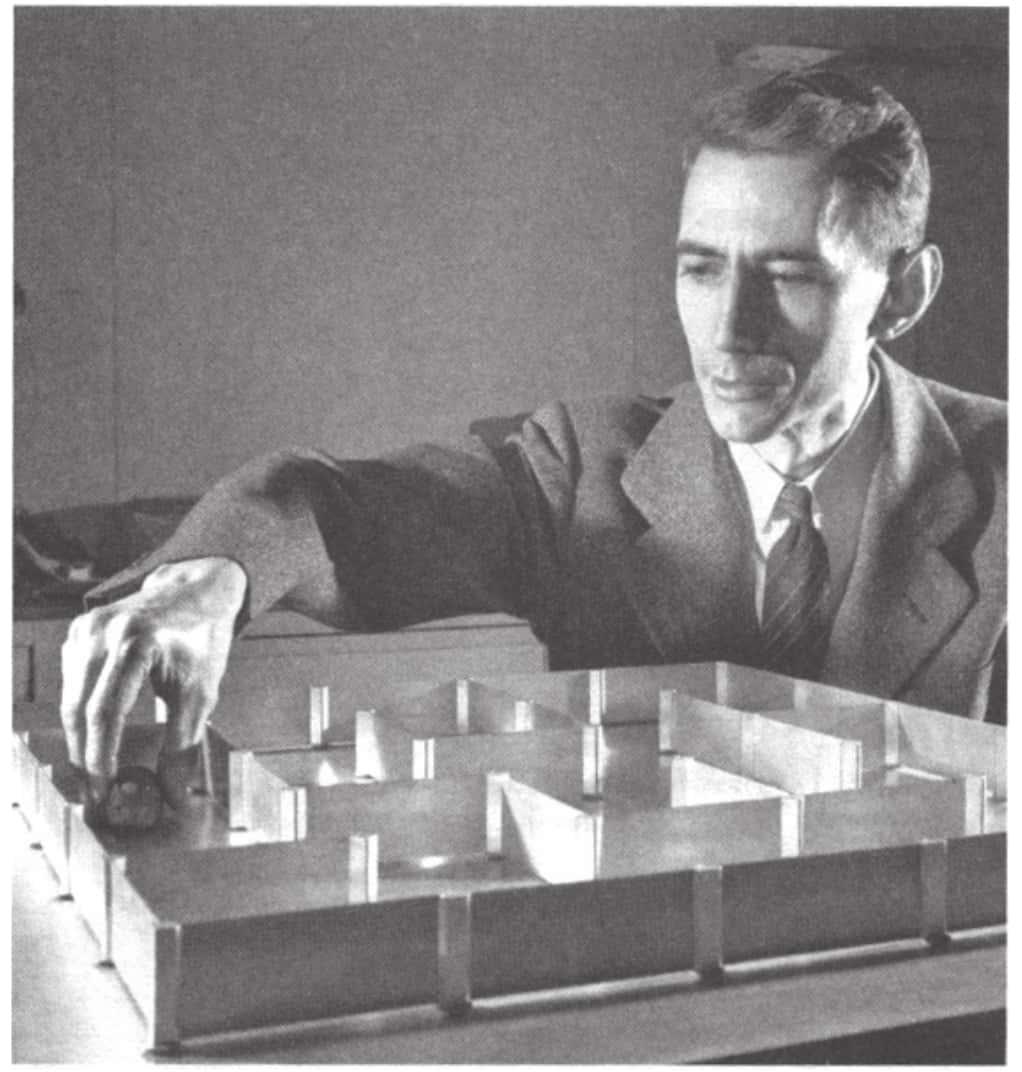
克勞德·香農和他設計的走迷宮機器老鼠「提修斯」。20世紀60年代,香農轉而將他那宇宙級全能之才用在了戰勝拉斯維加斯賭場和股票市場上。
薩繆爾森得出的結論是,高PQ的人將會秘密地用自己的錢或者朋友的錢進行投資。他們對自己的「策略」保密。否則,有效的市場將會效仿他們的做法,使他們獲得的策略優勢盡失。
羅伯特C.默頓(Robert C.Merton)是保羅·薩繆爾森的學生,他的父親是著名的社會學家。默頓和邁倫·斯科爾斯共同獲得了1997年諾爾貝爾經濟學獎併合伙經營運氣不佳的長期資本管理公司(麻省理工學院博物館供圖)。
卡索夫同意他的建議。他們這本書收到了5萬美元預付款。對卡索夫而言,這簡直是一筆「巨款」,這筆預付款數額約為他年薪的5倍。
1964年夏季,索普的生活發生了轉變。支持他在新墨西哥州任職的資金已經用完,而看起來數學系已經落入「一群理論家」之手。於是,索普開始找工作。加州大學在奧蘭治郡爾灣市開設了新校區。愛德華和薇薇安對南加州都有著美好的記憶,於是索普去那裡面試。面試通過,他接受了這份工作。
但創作成果豐碩的保羅·薩繆爾森是個例外,他負責為《美國統計學會九-九-藏-書會刊》審閱這本書。「就像天文學家厭惡占星術一樣,科學家恰恰非常憎惡將他們的學術理論變得通俗化並利用其名義散布虛假言論。」因此,薩繆爾森在開始審閱這本書時並沒抱太大希望。儘管薩繆爾森認可這個系統可能會讓一小部分讀者賺到錢,但他擔心對於那些毫無疑問正在尋找快速致富方法的大眾讀者來說,可能需要過多的精力和數學運算才能讀懂這本書。薩繆爾森接著斥責道:「純凈食品藥品管理局應該禁止作者們進行這樣誤導性的描述,或者至少要求他們去掉那些晦澀難懂的條款,禁止誇大他們對專業知識的了解。」
丹尼爾·伯努利來自18世紀一個不和睦的天才家庭。他1738年的文章預測到「凱利準則」的風險和收益是平衡的。
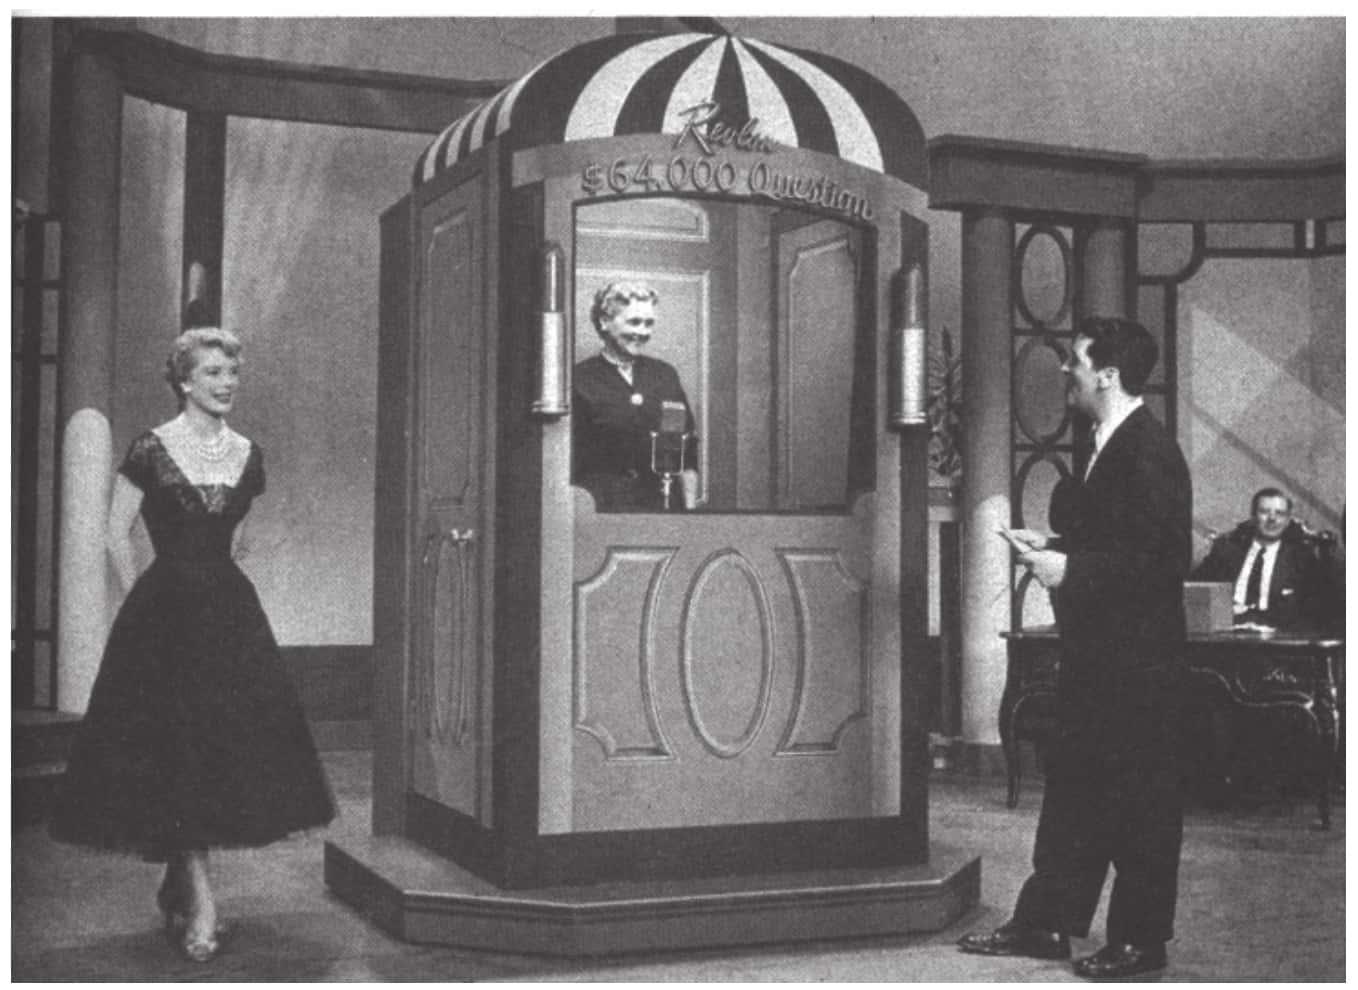
《64000美元的問題》。凱利的科學賭博系統不僅受到香農理論的啟發,還受到了20世紀50年代這檔知識競賽節目的舞弊賭博行為的啟發。
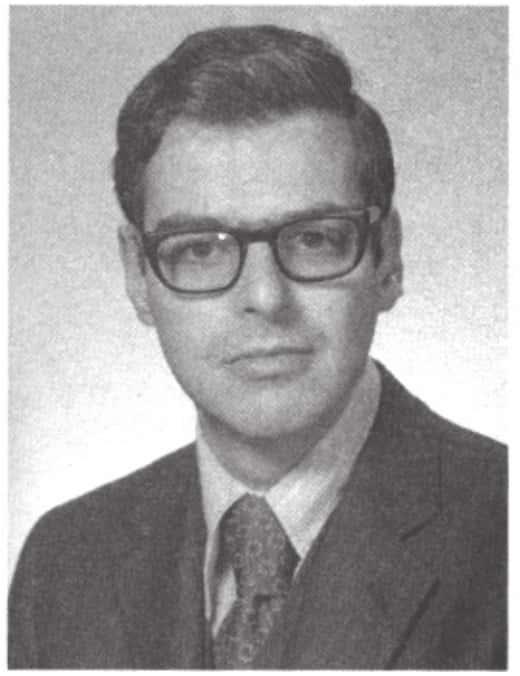
邁倫·斯科爾斯是信奉有效市場理論的經濟學家——「隨機遊走黑手黨」的一員,也是宣傳對沖基金能夠戰勝市場獲得收益的宣傳員。他曾告訴多疑的投資者說,基金將「由於像你一樣的笨蛋」而取得成功。
保羅·薩繆爾森創造了一個詞叫作「PQ」,或者說「表現商數」。就像IQ表示智商一樣,PQ衡量的是一個投資經理人的能力。PQ的平均值是100。那麼問題來了:有PQ超過100的人嗎?
有時候企業會更改認股權證的認購條件,這對於交易者來說可能是毀滅性的打擊。因此,鑒於種種原因,並不是每項認股權證交易都能產生利潤。和很多年輕的交易者不同,索普理解賭徒覆滅的概念。他能夠估算出獲利的概率並利用凱利公式進行計算,確保每項交易中不會投入太多錢。
德爾塔對沖策略只是用來防範股票價九_九_藏_書格出現的小波動。如果股票價格變化很大,那就有必要買入或者拋出更多的股票或者認股權證以對此進行重新調整。這就意味著交易者必須要緊緊盯住股票和認股權證的價格變化。
薩繆爾森推斷如果這種人確實存在,那麼他們也幾乎是隱形的。你不會發現他們為投資銀行或者福特基金會效力。為此薩繆爾森寫道:「他們智商太高,不會為這些機構工作。同所有兜售賽馬情報的人一樣,他們會與那些富有的可以從中獲利最多的人合作並收取一定的費用。」
就在索普在加州大學爾灣分校的第一天,他無意中對計算機科學系主任朱利安·費爾德曼(Julian Feldman)提到自己對認股權證感興趣。朱利安說:「噢,我們這裏還有一個傢伙和你志同道合。」
費爾德曼把索普介紹給卡索夫認識。他們決定就這一課題每周開展研討會。研討會沒有學生參加,索普和卡索夫只是每周見面研究如何發家致富。
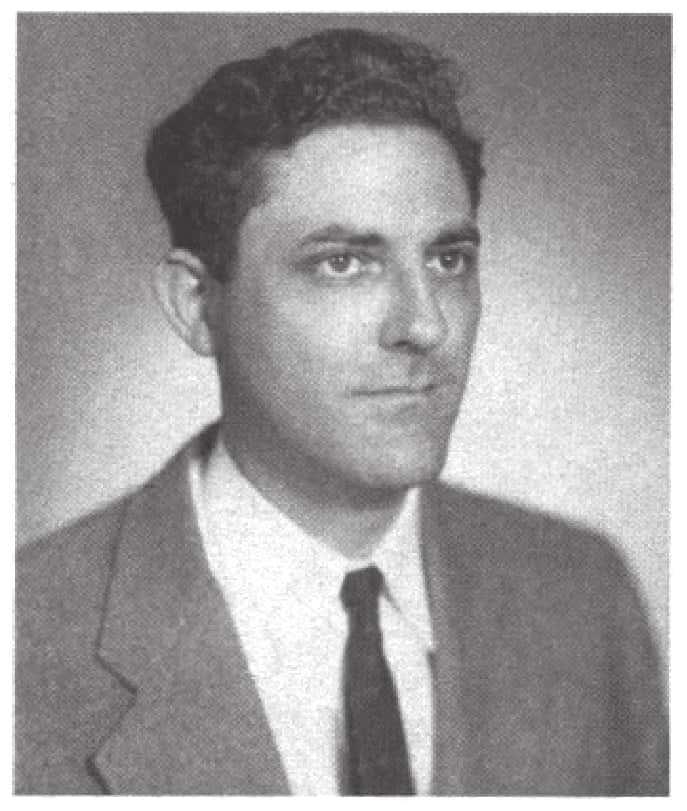
小約翰·凱利。凱利生於得克薩斯州,喜歡收集槍支,曾用計算機預測足球比賽結果。朋友們稱他是貝爾實驗室第二聰明的人——僅次於香農。
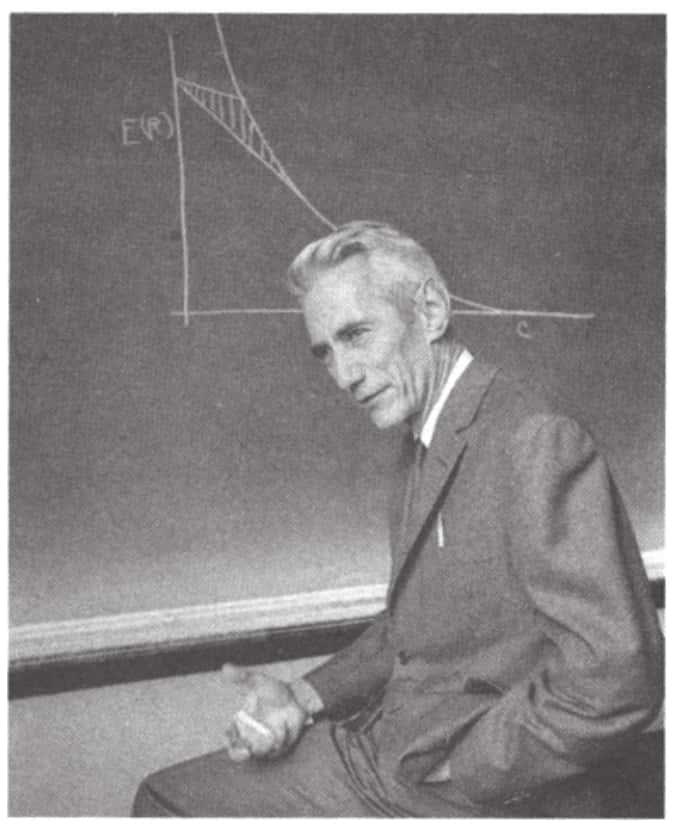
克勞德·香農戰勝了市場和99.9%的共同基金經理人。1986年,香農的組合投資平均複合收益率為28%——而沃倫·巴菲特的伯克希爾–哈撒韋公司平均收益率為27%(麻省理工學院博物館供圖)。
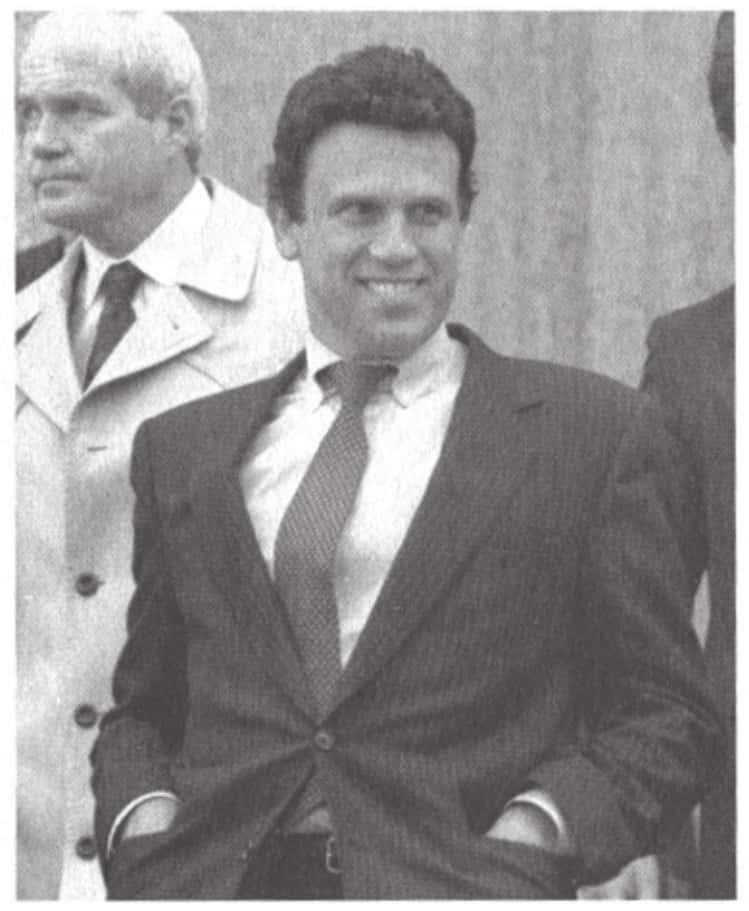
垃圾債券大王邁克爾·米爾肯(Michael Milken)。由於米爾肯的運營手段,普林斯頓–紐波特合夥公司被指控非法「存放」證券。公司的一位僱員表示,「我無法忍受他們所犯的所有罪行」(美聯社提供)。
他說的是經濟學家希恩·卡索夫(Sheen Kassouf)。卡索夫在哥倫比亞大學讀書時撰寫的博士畢業論文就是關於如何決定認股權證的公平價格的。read•99csw.com他在論文中並未提出嚴謹的回答,但他對這個問題的認識非常實際。他已經開始進行認股權證交易。
這本書名為《戰勝市場》(1967)(Beat the Market)。書中對適用於小型投資者的認股權證對沖系統的簡化版本進行了闡述。由於當時還沒有人擁有家用電腦,所以必須在坐標紙上畫出圖表才能確定哪些認股權證定價過高。
若干年裡,索普都是高PQ交易者的典範。他默默地操作他的認股權證系統,利用自己的錢和一些求他幫忙投資的親戚的錢進行投資。不久之後,他用於投資的朋友的資金數額高達100萬美元以上。
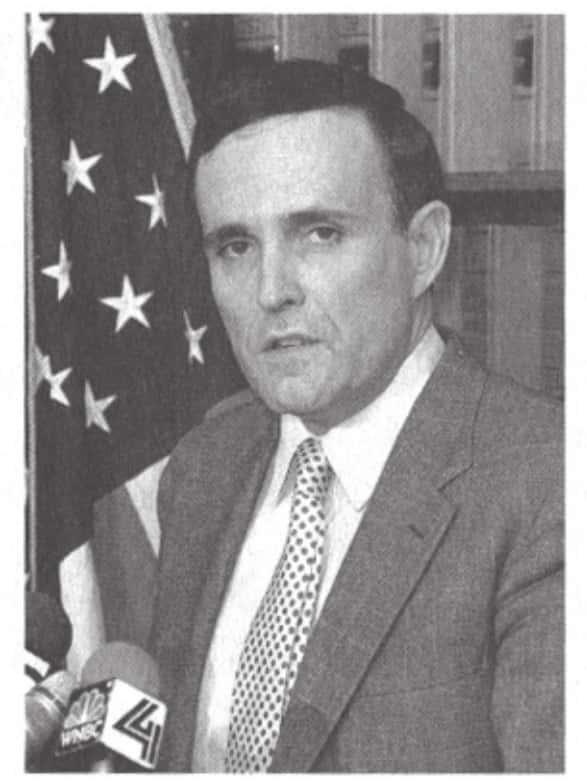
美國聯邦檢察官魯道夫·朱利安尼(Rudolph Giuliani)以《反詐騙腐敗組織集團犯罪法》(RICO)指控愛德華·索普的對沖基金——普林斯頓–紐波特合夥公司(Princeton-Newport Partners),這是有組織犯罪法首次應用於華爾街(美聯社提供)。
索普向一位律師諮詢了創辦投資合夥公司的事宜。律師告訴他說他的想法是不現實的。索普反對說沃倫·巴菲特已經創辦了合夥公司,為什麼自己不能,但律師回答說那是因為巴菲特並沒有在加利福尼亞州創辦公司。加州有太多法律條款限制索普腦海里的這種隨心所欲的業務模式。
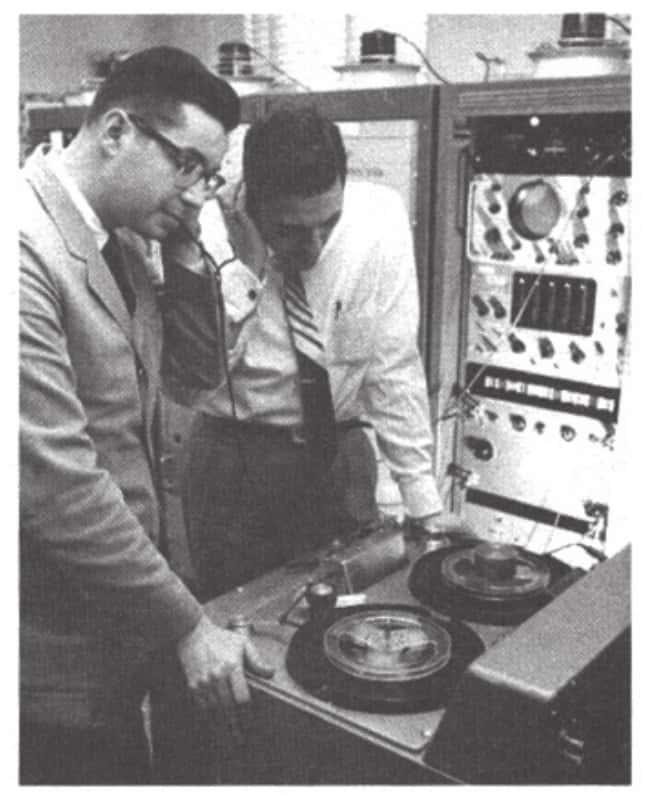
凱利(右)與同事路易斯·格斯特曼(Louis Gerstman)正在聽計算機說話。
律師收取索普20小時的諮詢費用,共計2000美元,這相當於索普工資的一大部分。索普後來討價還價獲得了一些優惠,但這次經歷使他幻想破滅,也變得更加窮困。
然後,索普做了薩繆爾森說過不可能發生的事情。他告訴卡索夫他們應該把他們的系統昭告天下。索普正在進行前瞻性思考,他在思考職業化的資金管理。後來索普回憶稱:通過撰寫認股權證對沖系統的書籍,「我們會獲得一定的威望,這將使我們募集投資資金容易得多。」索普認為自己已經擁有源源不斷賺錢的方法,所以完全可以公開認股權證對沖系統,就像當九*九*藏*書初的21點系統一樣。
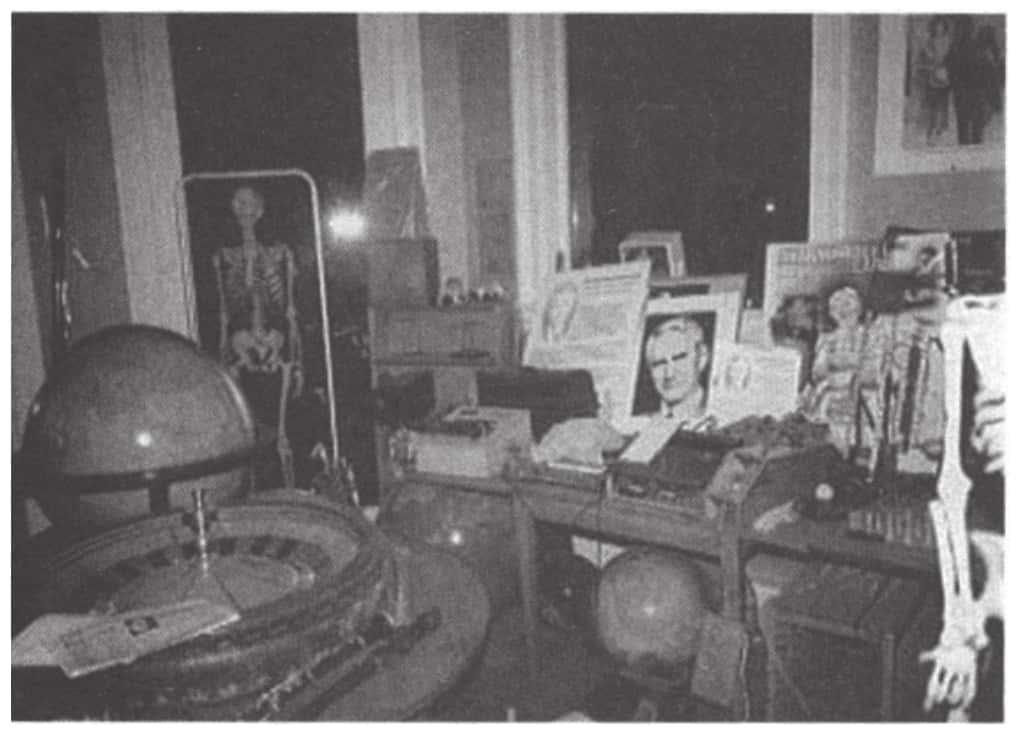
香農的「玩具間」。圖上的輪盤賭博機是香農和愛德華·索普當初用於設計賭博預測機的那台(亞瑟·勒貝爾)。
新澤西黑幫大佬隆吉·茨威爾曼,非法賭博帝國的首腦。莊家們通過香農和凱利的東家AT&T公司提供的通信服務獲知賽馬結果。(© Bettmann/Corbis)
索普也開始進行認股權證交易。他的對沖策略如他所願開始起效。到1967年時,索普已經將初始資金4萬美元增值為10萬美元。
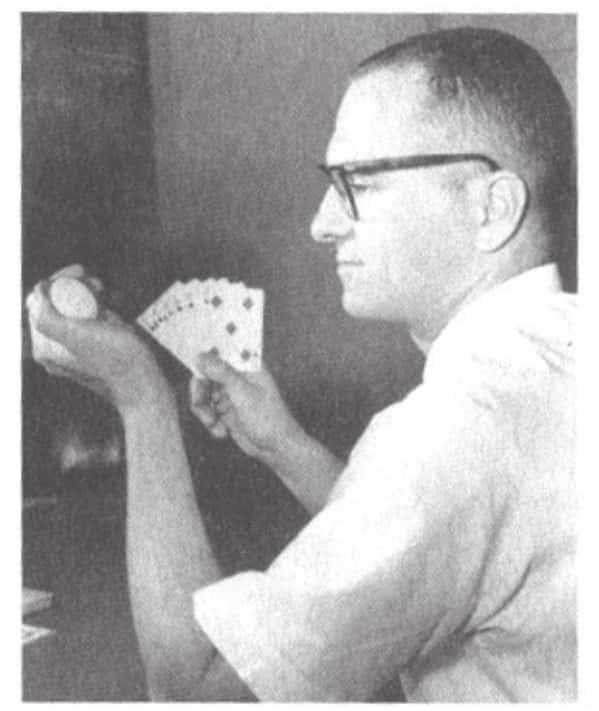
愛德華·索普,20世紀60年代早期。他左手上的圓形物體是索普的21點系統的記憶輔助工具。索普其實並不需要它,因為他有驚人的記憶力。
在經歷了一些失敗的嘗試之後,我終於在股市中獲得了成功。我已經為股票市場的一小部分(但ε乘以「無窮大」的結果其實並不小)建立了一個完整的數學模型。通過模型可以證明預期年收益率可以達到33%,而且模型的經驗假定可以在較寬的範圍內(比懷疑論所說的範圍要寬得多)變化而不會對這一數據造成太大影響。過去的記錄也證實了33%這個數據。模型假定我每年對投資組合進行一次修訂。根據對投資組合的持續關注,我發現年收益率似乎超過了50%。但我還沒有完善細節問題,所以只能確定當前的較低收益率。我已經把微薄積蓄中的一大部分投入股市數月。我們曾經「設定」的第一個試驗性目標是每兩年將資金翻一番,現在已離目標實現為期不遠。
這種策略並非天衣無縫。市場上的認股權證相對較少,因此市場缺乏流動性。賣空過多認股權證的人可能會發現當需要回購時可能很難買得到這麼多認股權證。交易本身創造出的「人為」需求量可能會將這些認股權證的價格推高。這種情況很糟糕,因為索普賭的是認股權證價格會下跌。