第四部分 聖彼得堡悖論的故事
破爛推銷
凱利準則的一些追隨者都普遍相信沃倫·巴菲特就是一個秘密認同凱利準則的交易者。巴菲特的投資哲學就是把錢投入他相信擁有勝率的一些公司中,然後關注長線收益,這一點和「信念下注」是相同的——無論巴菲特是否曾聽說過約翰·凱利這個人。這種理論是根據基金經理人羅伯特·哈格斯特朗(Robert Hagstrom)所寫的《巴菲特的投資組合》(The Warren Buffett Portfolio)一書而發展起來的。哈格斯特朗直白地寫道:「我們沒有證據證明巴菲特在分配伯克希爾公司資金時運用了凱利模式,但依我看,凱利的概念是合理的,它巧妙地映射了巴菲特的想法。」
他指的當然是在連續進行凱利式下注后財富呈現令人心碎的下跌情況。米勒提出的補救措施是,無論在任何情況下投注金額都保持相同。通過對他報紙(每月99美元)中所選的體育項目進行投注,米勒表示在一年之內你可能會將資金變成原來的3倍。米勒還報道稱,「根據成癮防治及心理健康中心科研專家奈傑爾E.特納博士所說,增量賭博(凱利系統中的賭博形式)是賭博成癮的人的一個警示信號。」
這是一種吸引人的權衡交易,因為可以極大地減弱不穩定性,而且收益只減少1/4。在完全根據凱利準則下注時,財富值每時間單位以10%的速率積累,在這種賭博或者投資活動中,採用「減半凱利模式」時財富積累的速率為每時間單位增長7.5%。
正如我們所看到的,凱利準則建議對這種單一拋硬幣活動連續下注的賭金為總資金的10%。而同時投注就使其變成了一個全新的遊戲。現在你可以將資金平均分配到每枚硬幣上來實現多樣化投資。這就極大地降低了遭受重大損失的風險。堅持追求幾何平均數最大化的賭博者投入的整體資金更多,從而提高了複合收益率。
馬克·魯賓斯坦(在這次崩盤中發揮了重要作用的投資組合保險的共同發明者)估計,市場在一天之內下跌29%(正如標準普爾的表現)的概率為1/10160。這個數字相當於「1」後面加160個「0」。根據魯賓斯坦的說法:
然而,賭博群體與凱利準則之間的關係最好被描述為愛恨交加的關係。一些反對凱利準則的人在網上的謾罵讓薩繆爾森的言論顯得蒼白無力。《職業賭徒通訊》報的出版商J.R.米勒寫道:「下次再有胡亂推銷的人建議你使用某種先進賭博策略,比如所謂的『凱利準則』,一定要看看他有沒有數學碩士學位證,最好是研究概率方面的。」米勒說:「凱利準則應該被稱作『科沃基安準則』或者『神風突擊隊準則』。這簡直就是自殺。」九-九-藏-書
索普本人寫道:「根據我的經驗,使用凱利準則的大多數謹慎的賭徒或投資者常常會發現資金削減的頻率實在過高。」賭博群體已經開闢出減弱凱利系統出現的可怕波動的途徑。索普在普林斯頓-紐波特公司也採用了類似的方法,我們很難誇大這些方法的重要性。如果對沖基金的資產價值與連續投注的凱利賭徒的資金一樣不穩定的話,這個對沖基金是不可能在市場中實現運作的。有兩種方法可以緩和這種波動。
對於批評家們來說,凱利系統只不過是一個效用函數——貪婪與魯莽的怪異組合。對於像索普和本特這樣的人來說,凱利系統則更多的是一種範式,是映射風險和收益情況的一種新方法。
如果同時拋擲100枚硬幣,凱利準則建議每枚硬幣投注的金額接近總資金的1/100。換句話說,凱利賭博者幾乎將全部資金——但也不完全——押在了硬幣賭博的「投資組合」中。他之所以並沒有賭上一切,是因為100枚硬幣全都背面朝上的可能性幾乎為0。將賭博分成100次的這種多樣化做法使呈指數增長的曲線變緩,幾乎不會出現大的上下波動。
對於股票價格的幾何隨機遊走模型來說,黑色星期一是一個更加清晰的反例。實際崩盤的嚴重程度比這個流行的模型所預測的要大得多。
多樣化投資對於21點團隊玩家起效甚好,
九-九-藏-書因為各賭桌玩家的運氣是沒有什麼關聯的。這種方法對於普林斯頓–紐波特公司也起效甚好,因為各賭博活動之間的關聯度通常也是很低的。基金公司設計的對沖交易對普通的市場波動並不敏感。索普還設計了使交易「穩度中立」的方法,無論市場低迷還是緊張都不會對收益造成太大影響。
不幸的是,普通股票投資者的多樣化操作只能達到這個程度。為了利用多樣化操作規避一些風險,他可以選擇購買指數基金或者其他均衡的投資組合,但遭遇市場崩盤的風險仍然很高。他還可以購買全球基金來提高多樣化水平,但這也存在限制,因為在我們的全球經濟中,實際上所有股票和股票市場都存在不同程度的關聯。東京的市場崩盤同樣會使紐約的股市低迷。
因此,凱利準則對普通股票投資的吸引力是有限的。任何將全部資產投入股票的人都不得不接受財產出現大幅度縮水的情況。這一事實對於凱利投資的批評者們意義重大。對於索普和他的對沖基金來說,卻在很大程度上是無關緊要的。
很多網站都對凱利的投資方式進行了探討。有些試圖將凱利準則與普通的股票選擇進行關聯。這些網站常常將凱利的數學運算變成說教,沒人會確切地反對(「獲得勝率時進行投資並注重長線投資」)。而凱利準則有趣的特性(最大化收益和零破產風險)在於要求精確估算勝率和賠率,在普通投資中是很難實現這種精確度的。
黑色星期一對於有效市場假說也是一次嚴峻的考驗。很多人很難理解對市場價值的合理評估如何僅在一天之內就改變了23%,而且除崩盤本身外並沒有其他重大利空消息出現。
獲得長線複合收益的個人或者機構應該考慮到利用凱利準則逐漸將其財富預期複合增長率最大化的可能性。對中期風險容忍度較低的投資者或許更喜歡採用小比例投注。長線投資者應該避免使用大比例投注(「過度投注」)。因此,由於未來的可能性是不確定的,長線投資者應該進一步限制他們的投資比例以防止過度投注的重大風險。
崩盤並不是一個新概念,早在1929年時就曾有過一次。儘管(正如魯賓斯坦的話所暗示的)半個世紀后的很多經濟學家似乎並沒有對此太過在意,但羅https://read.99csw.com伯特C.默頓卻注意到了這一點。在20世紀70年代默頓曾寫過,市場可以表現得像一隻跳蚤,也能表現得像一隻螞蟻。大多數時候,股票價格就像螞蟻一樣來回徘徊。偶爾,價格會像跳蚤一樣跳躍。默頓推理稱在期權定價時應該把這種跳躍的情況考慮進去。這些跳躍情況的存在表明,很多流行的模型,包括布萊克-斯科爾斯公式在內,並不是完全準確的。
普林斯頓–紐波特公司的操作幾乎總是高度多樣化的。錯誤定價的證券供應是有限的,因此基金公司的資金都被分配到很多同期「賭博」上。
撕心裂肺的痛苦和咬牙切齒的懊惱也都極大地減弱。據顯示,完全採取凱利準則下注的賭博者在資金翻倍之前有1/3的概率遭遇資金減半。減半實行凱利準則的賭博者則只有1/9的概率在資金翻倍之前遭遇資金減半。
比爾·本特已經通過按比例執行凱利準則的方法從賽馬賭博中賺了數百萬,他說,即使最好的計算機阻礙模型也很容易高估勝率,可能高達正常的2倍。這就是說,如果某個人試圖根據凱利公式進行投注,他很可能無意中進行了雙倍凱利投注——這樣就將收益率降低至0。而小比例執行凱利準則時並不會犧牲太多收益。即使出現錯誤,賭博者陷入癲狂模式的可能性也更低。
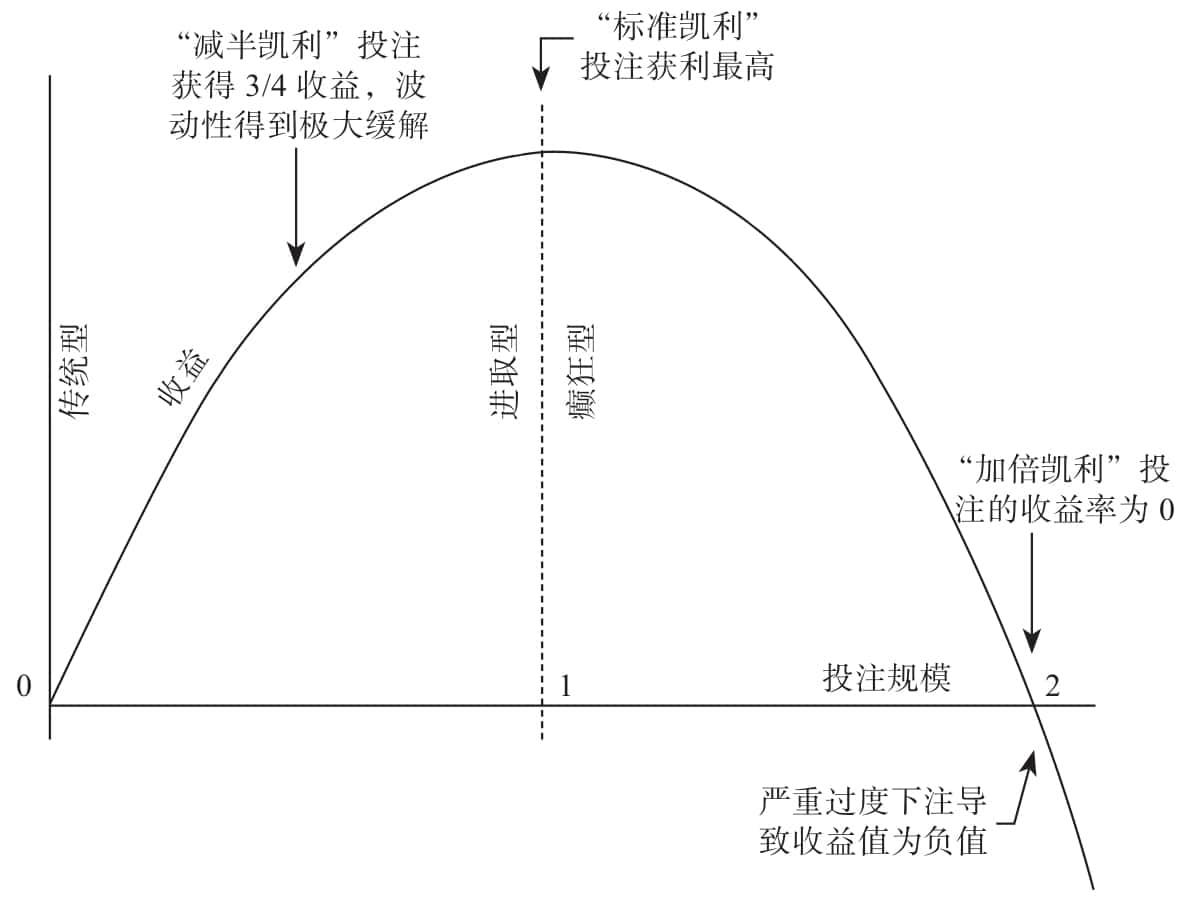
圖4-6 進取型投資與癲狂型投資的比較
這種結果是至關重要的。觀察這種方法如何起效的最好方式就是,假裝你可以同時對數百次偏差率完全相同的拋硬幣活動進行下注。每個硬幣都有55%的概率人頭朝上並賠付同額賭金。
由於進取型投資比癲狂型投資更好,因此即使最有野心的人在投注時也應該明智地選擇小於1的凱利投注比例。在實際應用時,我們總是無法確定賭博的真正賠率。人類的天性使然,因此可能使風險評估時出現的錯誤進一步偏向自己的慾望。
某個叫約翰·梅(John May)的人聲稱「所有認真的賭徒都在運用類似凱利準則的某種法則」,在他的網站上,他被描述為「世界上最可怕的賭read.99csw.com徒之一」。一家英國足球賭博網站上提到這個系統的發明者時說他是「來自美國的一個叫約翰L.凱利的人(很顯然在為AT&T公司的貝爾實驗室工作),很顯然不是個傻瓜」。
當投注比例是凱利賭注的2倍時,複合收益率下降至0。如果賭注金額更大,結果就變成負值。當賭博者的資金劇烈波動時,總體趨勢向下發展。
你的賭注越大,資金的上下波動就越大。因此,當你移動到圖4-6的右側時,波動也隨之增加。圖4-6左側,包括凱利賭注本身,都屬於進取型。凱利賭注右側部分都屬於癲狂型。之所以說是癲狂型,是因為它們的複合收益降低,而且比凱利系統產生的波動更大。
大多數成功利用凱利公式的人實際上都旨在進行少於凱利賭注的投注——金額總數取決於人們對賭博的不確定性和對穩定性的看法。1997年在蒙特利爾的演講中,索普將自己的觀點壓縮成為4句話:
1987年10月19日黑色星期一的崩盤對普林斯頓–紐波特公司的市場中立性進行了嚴峻的考驗。道瓊斯指數的價值在一天之內下跌了23%,是有史以來單日下跌幅度最大的一次。而普林斯頓–紐波特公司價值6億美元的投資組合在這次崩盤中僅蒸發掉200萬美元左右。索普的計算機立即發出警報,提醒他這種驚慌失措估價情況中暗含豐富的機遇。在這種價格隨意下跌的情況下,根本沒有買家接手,因此賣家也就不可能脫手。儘管如此,索普當日和次日在新交易中一共賺了200萬美元左右的利潤。1987年10月,普林斯頓–紐波特公司的當月表現基本持平,不賠不賺。而大多數互惠基金都虧損了20%甚至更多。令人震驚的是,普林斯頓–紐波特公司當年的年收益率居然高達34%。
凱利系統與包括對數正態隨機遊走模型在內的任何預測市場「應該」如何表現的特殊模型之間並沒有緊密聯繫。幾何平均數最大化的方法適用於跳蚤般的跳躍,也適用於任何可以精確描述的模型。相反,均值方差分析則不適合處理股價呈跳蚤般跳躍的情況,因為無法僅通過馬科維茨理論運用的兩個數字描述出來。
黑色星期一幾乎沒讓任何經濟學家摒棄有效市場假說。「合理性」和「有效市場」等術語中包含了迴旋餘地。人們可能會爭論說,read.99csw.com市場的表現是合理的,因為在崩盤之前的幾周里出現了若干令人沮喪的經濟新聞,這才導致最終的崩盤。或許,據有人提議稱,此次崩盤是一種延遲反應,就像搶椅子遊戲一樣,每個投資者都「理性地」試圖搶在別人行動之前的一剎那進行拋售。這樣一來,這種純粹的混亂局面就可以被解釋為有效市場的副作用……
另外一個降低凱利系統風險的方法就是多樣化操作。21點的各位玩家有時候會把資金放在一起。每個人持有一股,然後分別獨立玩牌。一天結束后,他們再把所有收益(或者虧損)重新放在一起,然後平分。由於平衡了各個玩家的運氣,整個團隊贏的情況更多,失敗的情況更少了。
發生這種事情的可能性實在是微乎其微。就算股票市場能持續200億年,也就是人們現在預估的宇宙的生命極限,也不可能預料到會發生這樣的事情。實際上,宇宙每次大爆炸后都會重生並持續200億年,但即使經歷200億次宇宙大爆炸,股市也不應該發生這種情況。
雷·迪林傑(Ray Dillinger)在網路上將凱利準則描述為「進取型投資」和「癲狂型投資」之間的「清晰分界線」。這種說法恰當地描述出凱利系統零破產風險這一特性的吸引力。圖4-6中呈現的是複合收益與賭金(頭寸)規模的比較。橫坐標劃分出來的單位稱為凱利比例。「1」代表標準的凱利投注(本身就是投資者財富值的既定比例),「0」代表不投注,「2」代表雙倍凱利投注。複合收益值的頂峰在標準凱利投注處出現。曲線頂部出現橫向切線,你減少或增加一點賭注都不會對收益率造成太大影響。
試著在谷歌中輸入「KELLY FORMULA」(凱利公式)或者「Kelly Criterion」(凱利準則),你會發現網路熱搜榜中快速致富計劃僅次於「性」的排行。網路上已經開闢了自己的爭論戰場,很多作者並不知道經濟學家和信息理論學家們的觀點。
一種是以凱利賭注金額的固定比例進行投注。和從前一樣,你要決定哪種投資或者投資組合的幾何平均數最大。然後,在設定賭金時要少於凱利準則的全部賭金。賭徒們很喜歡的一種方式就是「減半凱利模式」。你的投注金額總是凱利賭注金額的一半。