第五部分 《反詐騙腐敗組織集團犯罪法》的故事
普林斯頓–紐波特合夥公司,1969~1988年
區別在於巴菲特和索羅斯的企業收益波動性更大。普林斯頓-紐波特公司的標準收益偏差約為4%,這使得該基金比股票市場本身還要更穩定。標準普爾500指數基金在1974年時損失的凈值高達1/4以上,在1987年的黑色星期一又受read.99csw.com到了重大打擊。
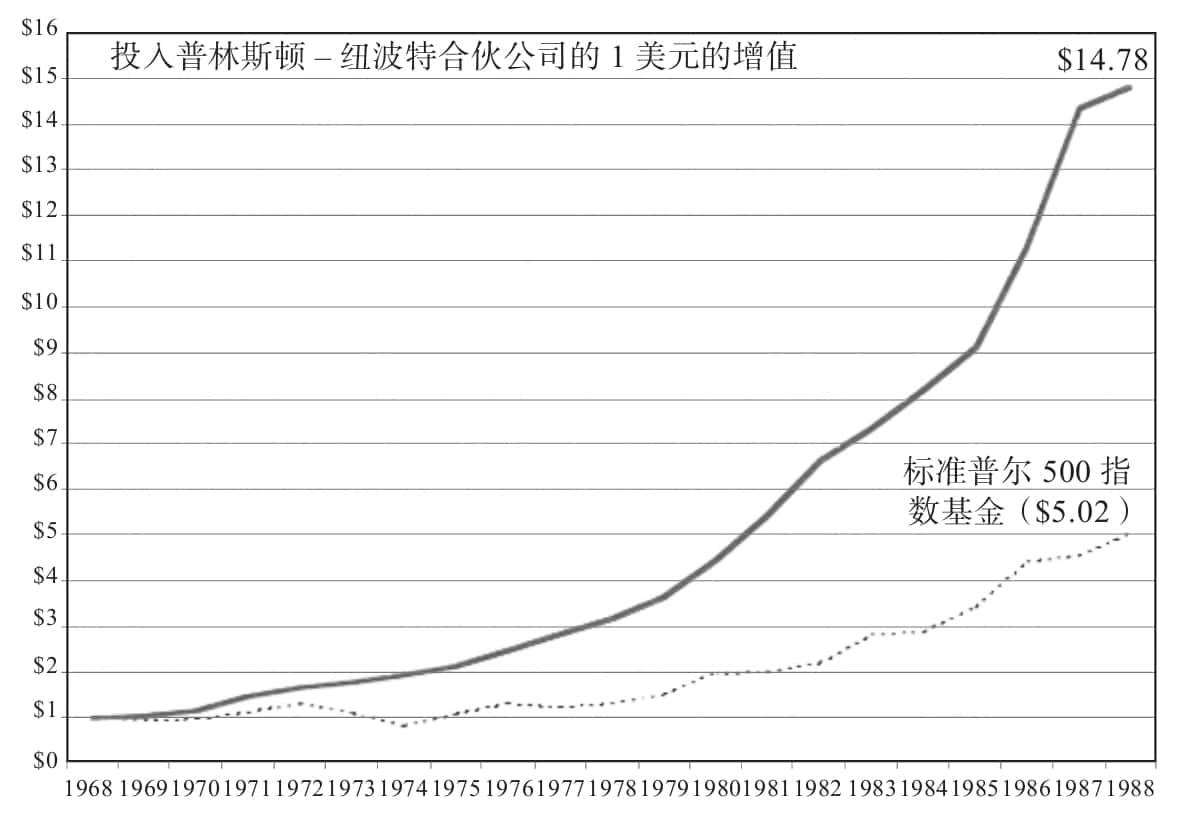
圖5-1 戰勝市場
超額收益只是故事的一部分,因為有些人在相對長的時間里獲得了更高的收益。喬治·索羅斯(George Soros)的對沖基金收益比普林斯頓–紐波特略高。沃倫·巴菲特的伯克
九九藏書希爾–哈撒韋公司的平均收益高於25%(索普必須要獲得20%的收益才能讓他的投資者獲利15%。作為企業,伯克希爾–哈撒韋公司不收取任何手續費)。
對於今天的很多投資組合經理來說,普林斯頓–紐波特合夥公司19年的紀錄絕對是本壘打。在1read.99csw•com969年開業之初投入基金的1美元到1988年結業時都已經增長為14.78美元。在這19年裡,除去費用后基金的年平均複合收益率達到了15.1%,而同期標準普爾500指數基金的年平均收益率為8.8%。普林斯頓–紐波特的投資者們以高於市場九*九*藏*書6個百分點的優勢擊敗了市場。
普林斯頓–紐波特公司的收益圖與連續進行凱利賭博的賭徒財富的抖動圖截然不同。通過多樣化操作、根據凱利準則減額投注以及嚴守謹慎投資的哲學理念,索普成功實現了平穩的指數型資本增值,反駁了傳統的風險收益權衡交易。具體參見圖5-1。